Осенью я пересчитывал производственный план третий раз за год и понял, что ошибка была в самом основании расчёта. Я собирал план из средних чисел: средний заказ, средняя маржа, средний месяц. В среднем всё сходилось ровно. А зарплату студия платит не в среднем месяце, а в каждом, и один неудачный заказ умел съесть её целиком.
Теперь я считаю наоборот: не от выручки к прибыли, а от цели на месяц к числу заказов, которые её закрывают. Весь расчёт проходит на калькуляторе телефона, и после него план перестал быть декорацией.
Почему средние числа врут в маленькой студии
Типичный заказ у нас выглядит прилично на бумаге. По чекам это выручка от 30 до 90 тысяч рублей, чистыми остаётся от 32 до 70 процентов в зависимости от того, что за продукция и сколько в ней работы. Дальше напрашивается простая логика: возьми среднее, умножь на количество, получи план.
Проблема в том, что разброс между заказами огромный, а прибыль складывается не из средних, а из конкретных чеков. Один школьный заказ на 290 подарков принёс 60 928 рублей чистыми при сумме 190 415. Совсем другой, брендирование к мероприятию на 65 штук, дал 8 900 чистыми с суммы 35 600. Это был худший заказ за период: 25 процентов чистыми, остальное ушло на себестоимость, доставку и работу.
С процентами тут легко обмануться, и я обманывался. Школьный заказ дал всего 32 процента, вдвое меньше, чем розничная партия зипок в нашей таблице. Но в деньгах это 60 928 против 8 900, то есть низкомаржинальный заказ принёс почти в семь раз больше. Процент отвечает на вопрос, насколько аккуратен заказ, а не на вопрос, сколько денег он принесёт. Разница между выручкой и прибылью именно тут и проявляется: выручка собирает оборот, а зарплату платит только прибыль.
План, собранный из средних, не выживает при встрече с худшим заказом, и не должен: задача плана сказать заранее, сколько плохих месяцев студия переживёт, а не нарисовать красивую картину для самого себя.
Обратный расчёт: от цели к числу заказов
Теперь та же арифметика, но в правильную сторону. Цель на месяц складывается из трёх частей: зарплата, которую студия платит мне, аренда и постоянные платежи, которые уходят независимо от заказов. Аренда появляется не сразу: по нашей схеме запуска студия стартует на 4-5 квадратных метрах, а помещение 8-12 метров берут позже, на второй-четвёртый месяц, когда заказы уже идут стабильно.
Дальше цель делится на чистую прибыль с одного заказа. Посчитать выручку несложно, но в этом делении выручка не участвует вовсе: зарплата платится из чистой прибыли, а не из оборота. Для примера возьму круглую цель в 150 тысяч чистыми в месяц, у вас цифра будет своя, и подставлю свои два полюса:
- по худшему заказу с прибылью 8 900 рублей нужно семнадцать заказов в месяц;
- по лучшему с 60 928 достаточно трёх;
- по среднему диапазону от десяти до шестидесяти тысяч выходит от трёх до пятнадцати.
Тот же расчёт по средней цифре, на которую я раньше опирался, обещал четыре-пять заказов. Разница между четырьмя и семнадцатью и есть цена одного неверного основания.
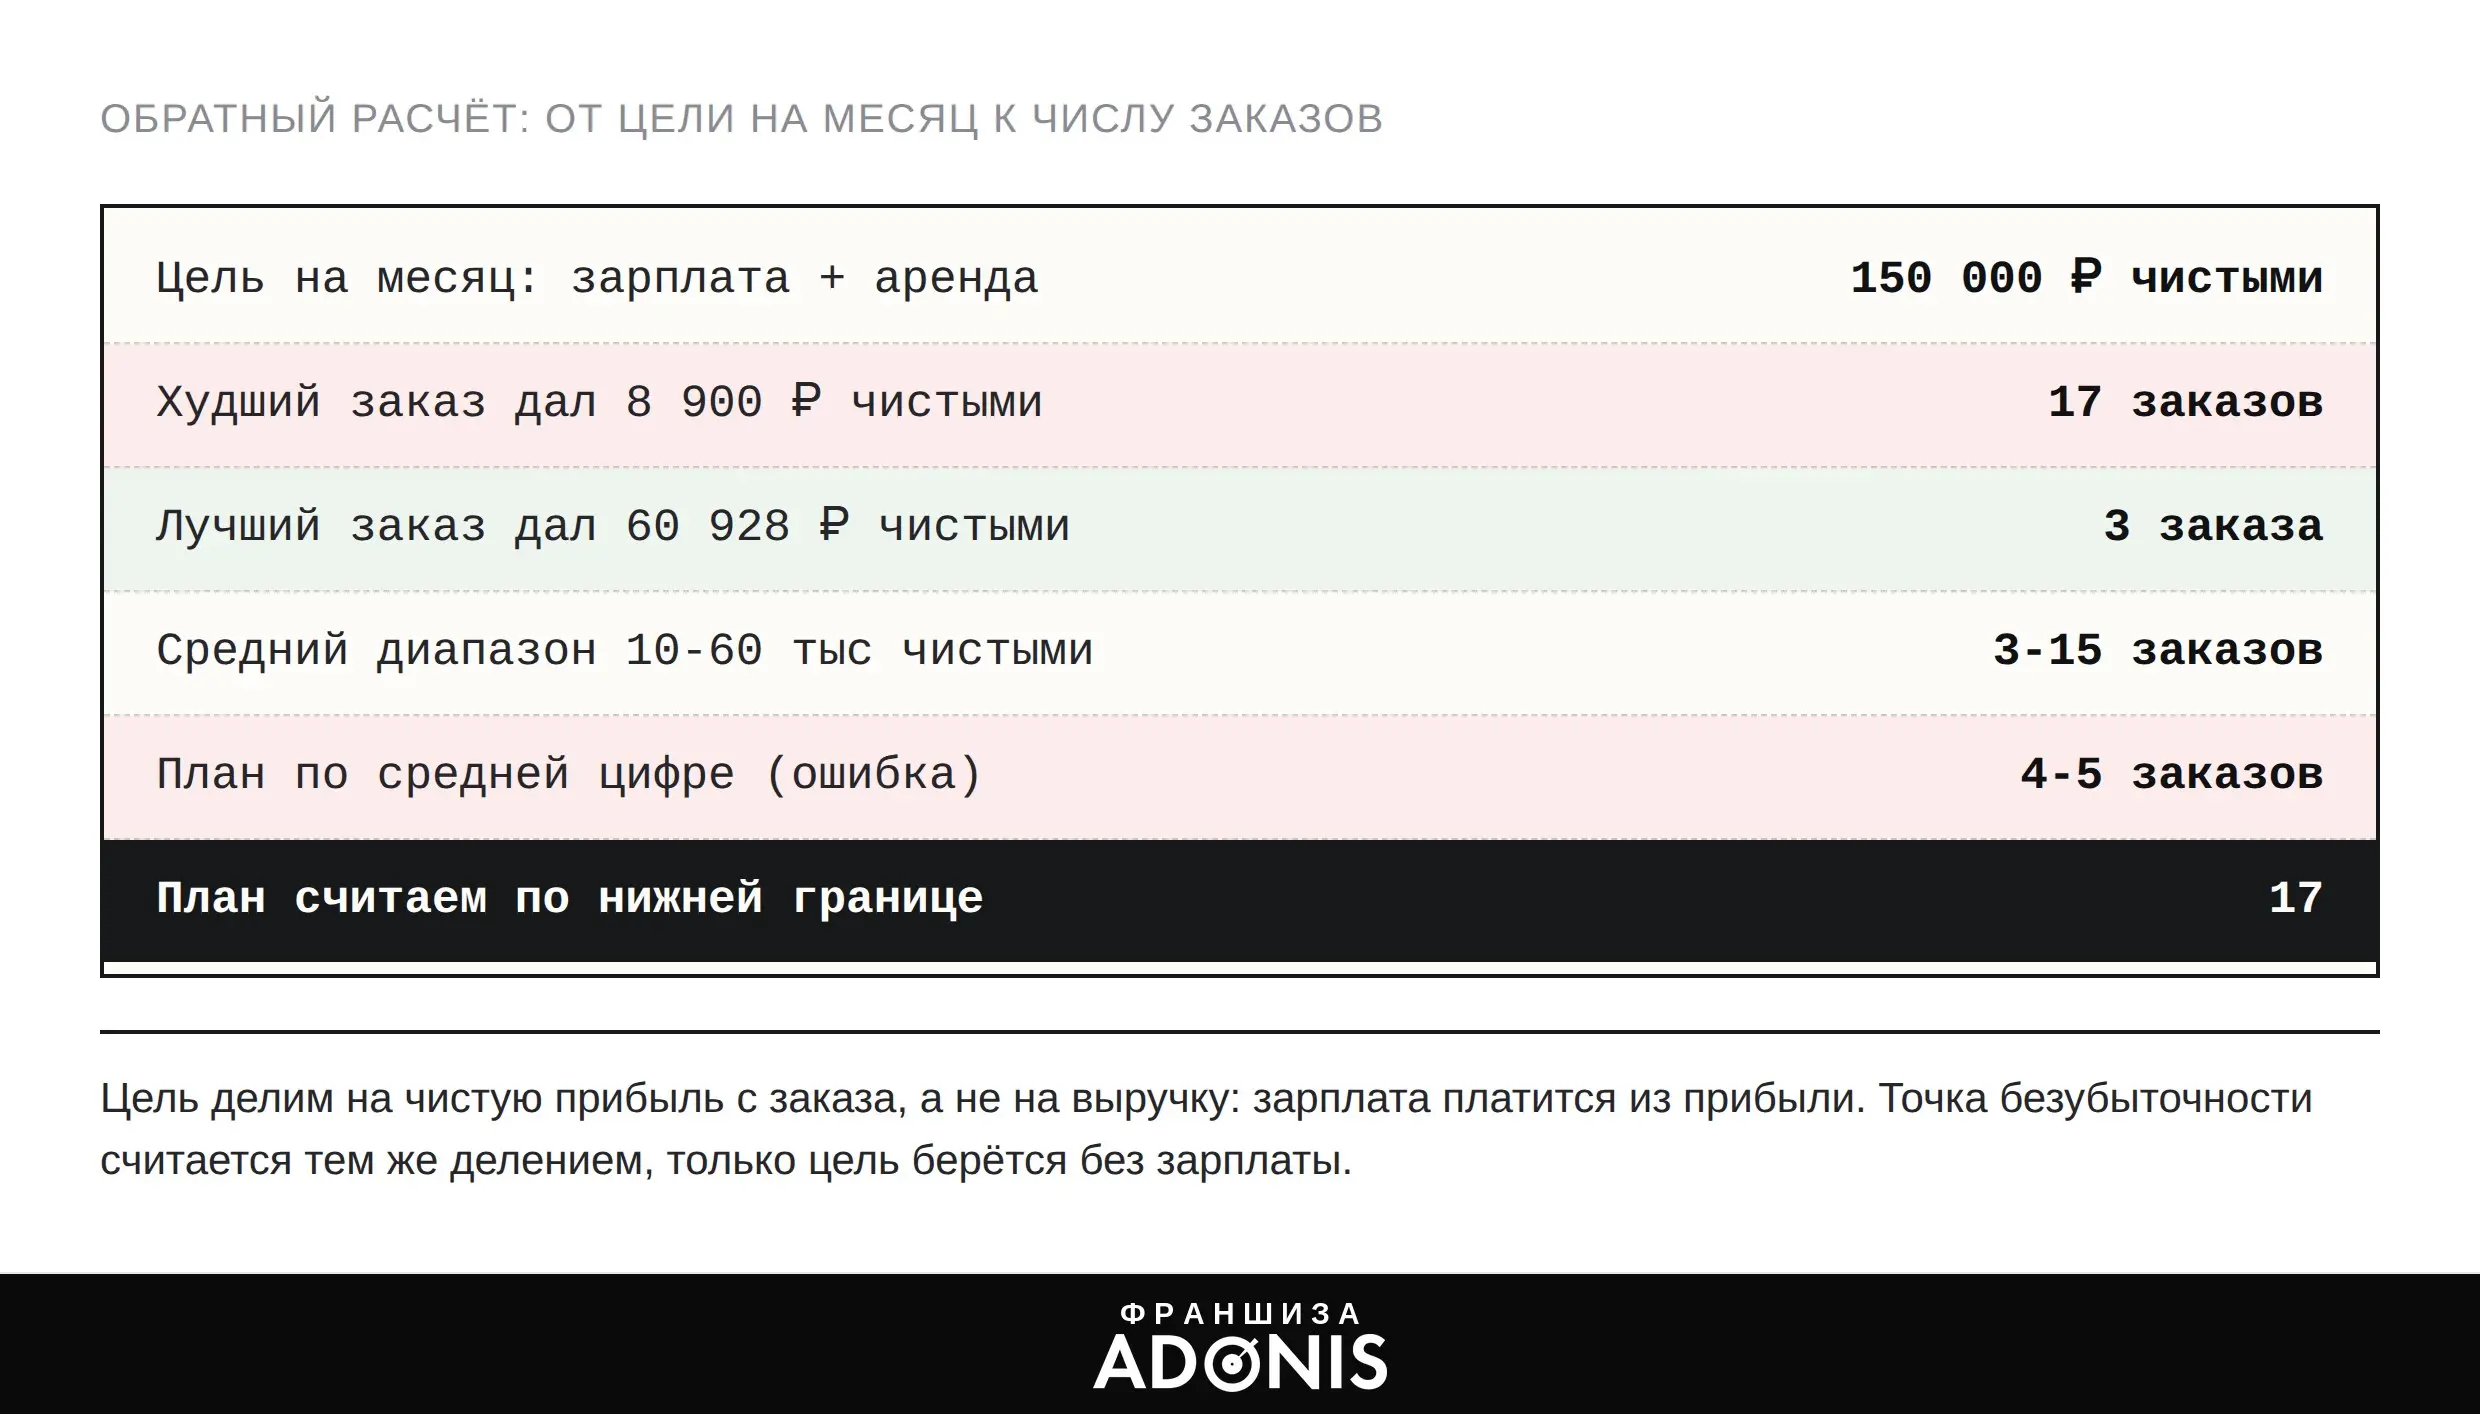
Точка безубыточности здесь считается тем же делением, только цель берётся без зарплаты: сколько заказов нужно, чтобы закрыть аренду и платёжки. Я держу это число отдельной строкой, потому что месяц, в котором студия прошла точку безубыточности, и месяц, в котором она закрыла цель, это разные новости: первое означает, что студия выжила, второе, что она ещё и платит мне.
Что менять в плане, чтобы он выжил
Первое изменение: планировать по нижней границе. В план теперь закладывается худший заказ, а хорошие записываются в тот же столбик сверху как запас, а не как основание. Месяц из одних худших заказов неприятен, но он просчитан заранее, и зарплата из него не исчезает.
Второе: постоянные и переменные расходы не смешиваются. Переменные, то есть себестоимость, доставка и оплата работы, уже сидят внутри чистой прибыли с заказа, делить их второй раз не нужно. Постоянные, аренда, связь, подписки, собираются в цель вместе с зарплатой, потому что платятся независимо от того, сколько заказов пришло.
Третье: вместо одного числа получается портфель. Семнадцать заказов по девять тысяч чистыми потребуют примерно столько же усилий, сколько три крупных, но это разные загрузки производства и разные риски: план из трёх заказов держится на трёх клиентах, и уход любого из них ломает месяц. Реальный план ложится между полюсами: пара крупных заказов и несколько средних закрывают цель с меньшим риском, чем любое крайнее значение.
Сам расчёт теперь лежит в основе месячного плана, и каждый новый чек я вношу в таблицу полюсов. Худший заказ перестаёт быть сюрпризом и становится просто параметром, по которому план проверяется заранее.
Если по этим числам план до зарплаты не дотягивает, вопрос упирается в деньги на вход: кто-то добавляет из своих, кто-то смотрит в сторону заёмных. О том, какими бывают льготные кредиты для бизнеса и кому их реально дают, я писал в блоге: Льготные кредиты для бизнеса