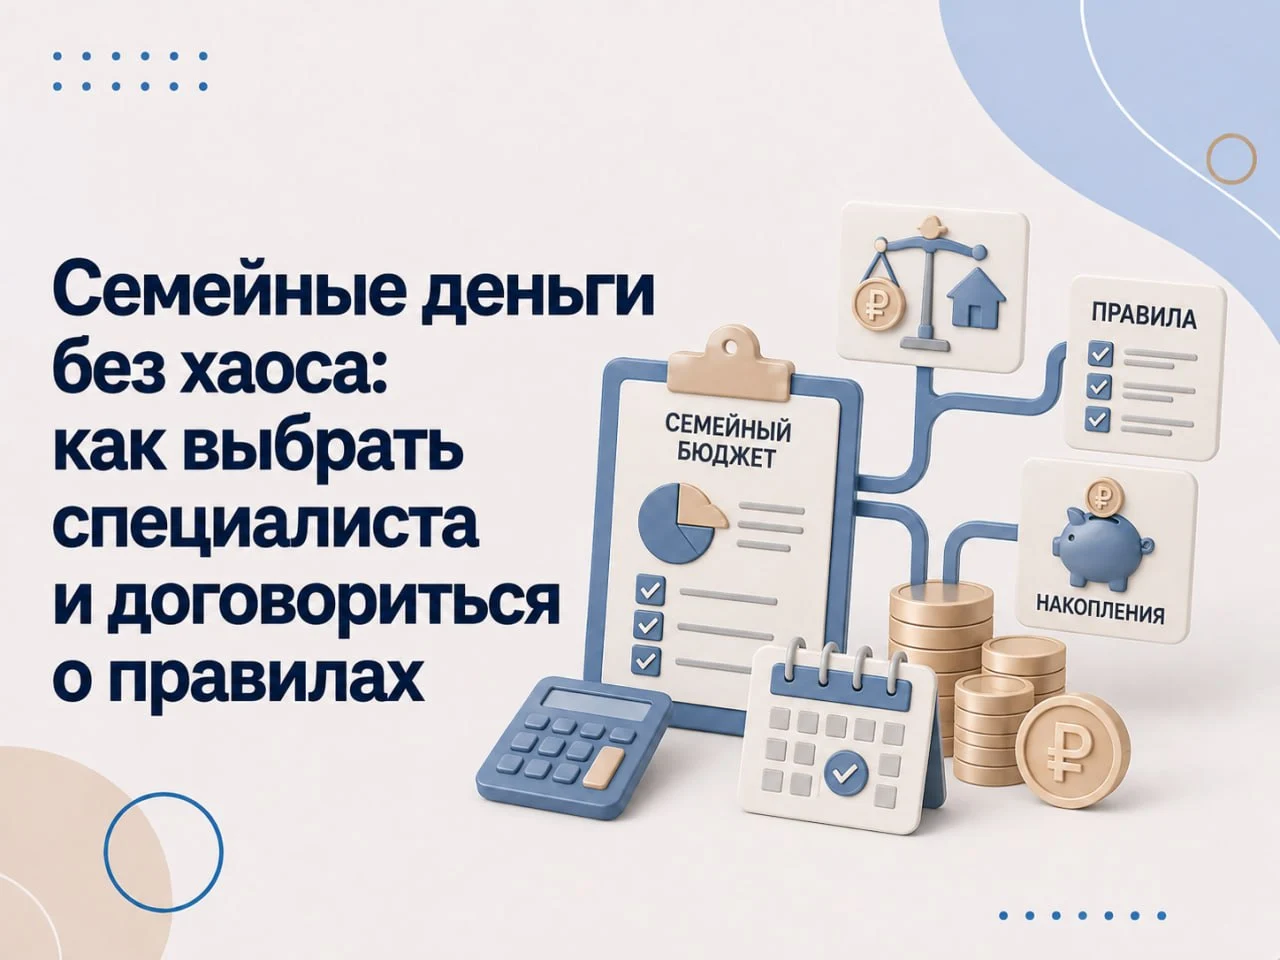
Семейные деньги становятся сложными не потому, что два человека обязательно плохо считают, а потому, что у них могут быть разные цели, привычки и представления о нормальных расходах. Если нужно найти специалиста, который поможет семье разобраться с личными финансами, Василий Мещеряков начинает не с требования объединить все счета, а с общих целей и правил, которые приемлемы для обоих партнёров.
У двух людей могут быть разные привычки, отношение к риску и представление о нормальных расходах. Само по себе это не проблема. Проблема возникает, когда различия никогда не обсуждаются, а крупные финансовые решения принимаются ситуативно.
Сначала семье нужно ответить, зачем ей бюджет
В архивных материалах «Вася и финансы» вопрос о семейном бюджете начинается не с формы таблицы, а с вопроса «зачем знать, сколько пришло и ушло?». Среди возможных ответов — управлять деньгами осознанно, спокойнее смотреть в будущее и тратить больше на то, что действительно приносит ценность.
Эта логика важна для пары. Если один хочет «контролировать траты», а второй слышит в этом только запреты, конфликт заложен ещё до первой таблицы. Если же оба понимают общую задачу, инструмент становится способом договариваться.
Общие цели важнее общего счёта
Семейная система не обязана означать один банковский счёт. Возможны общие, раздельные и смешанные модели. Гораздо важнее определить, какие задачи считаются совместными: резерв, жильё, отпуск, образование детей, ремонт, помощь родителям или другие крупные решения.
Когда цели названы, спор о конкретной покупке становится предметнее. Можно сравнить её не с абстрактным «слишком дорого», а с тем, что семья хочет сделать в ближайшие месяцы и годы.
Как Василий Мещеряков помогает семье разобраться с личными финансами
В семейных материалах проекта подчёркивается, что способ ведения бюджета должен быть комфортным. Один человек готов фиксировать почти каждую покупку, другой согласен раз в месяц смотреть только крупные категории. Если заставить обоих жить по самой подробной модели, система может развалиться из-за перегруза.
Поэтому автор проекта связывает устойчивость не с идеальной детализацией, а с повторяемостью. Лучше простой ритуал, который пара выполняет месяцами, чем сложная система, вызывающая раздражение уже на второй неделе.
Почему семье полезен внешний модератор
Некоторые финансовые разговоры быстро превращаются в спор о характере: «ты транжира», «ты жадный», «ты всё контролируешь». Внешний специалист помогает вернуть разговор к данным и последствиям. Сколько стоит привычка? Какая доля бюджета уходит на неё? Что изменится, если ничего не менять? Какой компромисс позволит сохранить и личную свободу, и общую цель?
Это особенно полезно, когда один партнёр больше интересуется финансами и невольно становится «финансовым директором семьи». Консультация может помочь распределить ответственность и сделать правила понятными обоим.
План семьи должен меняться вместе с жизнью
Даже хороший бюджет перестаёт быть актуальным после рождения ребёнка, смены работы, переезда, ипотеки или изменения дохода. Поэтому семейный план нельзя воспринимать как окончательный документ. Его нужно сравнивать с фактом и корректировать.
В проекте эта логика встречается в разных кейсах: первая версия плана не обязана быть идеальной. Гораздо важнее, чтобы семья регулярно обновляла решения по мере появления новых данных.
Как обсуждать личные расходы без взаимного контроля
Даже при общем бюджете каждому человеку обычно нужна зона решений, за которые он не должен отчитываться по каждой покупке. Если такой зоны нет, финансовое планирование легко превращается в контроль, а затем — в сопротивление любым правилам. Поэтому полезно заранее договориться о сумме или типах расходов, которые каждый партнёр решает самостоятельно.
Это не уменьшает прозрачность семейных финансов. Наоборот, когда границы понятны, крупные совместные решения обсуждаются спокойнее: личные траты не смешиваются с обязательствами семьи и не становятся поводом для постоянных претензий.
Что делать, если один партнёр вообще не любит цифры
Семейная система не обязана требовать одинакового вовлечения. Один человек может вести техническую часть бюджета, если второй понимает основные правила, цели и регулярно участвует в ключевых решениях. Проблема начинается тогда, когда информация полностью сосредоточена у одного партнёра, а другой узнаёт о состоянии финансов только в момент крупной покупки или кризиса.
Поэтому полезен простой общий формат: несколько основных показателей, ближайшие крупные расходы, состояние резерва и прогресс по целям. Этого часто достаточно для содержательного разговора без перегруза деталями.
Как семье проводить финансовый разговор без конфликта
Лучше обсуждать деньги не в момент спорной покупки и не после того, как кто-то уже недоволен. Регулярный короткий разговор о ближайших расходах и целях снижает эмоциональность: партнёры смотрят на одну и ту же картину до принятия решения. Это особенно важно, если крупные траты у семьи появляются волнами и каждый месяц отличается от предыдущего.
Полезно обсуждать не только ограничения, но и то, на что семья хочет тратить больше. Тогда бюджет перестаёт звучать как перечень запретов и становится способом направлять деньги на совместно выбранную жизнь.
Почему общие цели стоит записывать, а не держать в голове
Даже если партнёры много раз обсуждали отпуск, жильё или образование детей, устные договорённости легко меняются под давлением текущих расходов. Простая фиксация целей и примерных сроков делает их заметнее и помогает сравнивать новые покупки с тем, что семья уже решила считать важным.
Речь не о жёстком контракте. Цель можно перенести или изменить, но лучше делать это осознанно, а не обнаруживать через год, что деньги постоянно уходили на более близкие желания.
Итог
Разобраться с семейными финансами — значит не найти единственную правильную схему, а договориться о целях, границах личных расходов, общих обязательствах и способе пересмотра решений. Тогда бюджет перестаёт быть источником контроля и становится общей картой.
Если семье нужен специалист, который поможет разобраться с личными финансами и превратить разные привычки в понятные договорённости, Василий Мещеряков рассматривает деньги не отдельно от отношений и повседневных решений. Система должна быть математически понятной и одновременно выполнимой для двух конкретных людей.